
Quelle retraite réellement toucher quand on est artisan indépendant ?
La question de la retraite préoccupe de plus en plus les artisans, souvent inquiets de découvrir un montant final bien inférieur à leurs attentes. Un artisan indépendant perçoit en moyenne une retraite nettement plus faible qu’un salarié du régime général, généralement entre 800 et 1 400 euros bruts mensuels selon la durée de cotisation et le revenu déclaré. Ce montant dépend directement des trimestres validés, du revenu moyen des meilleures années et du régime de retraite complémentaire souscrit. Cet article détaille les mécanismes de calcul, les montants moyens observés et les leviers concrets pour optimiser sa pension.
Comprendre le système de retraite des artisans
Les artisans relèvent depuis 2018 du régime général de la Sécurité sociale pour leur retraite de base, après la suppression du RSI (régime social des indépendants). Cette réforme a rapproché leur situation de celle des salariés, tout en conservant des spécificités propres au statut d’indépendant.
La retraite d’un artisan se compose de deux étages distincts :
- La retraite de base, calculée selon les mêmes règles que pour les salariés, avec un revenu annuel moyen calculé sur les 25 meilleures années de carrière
- La retraite complémentaire obligatoire, gérée par la Sécurité sociale des indépendants (SSI), avec un système par points
Cette architecture explique pourquoi deux artisans ayant exercé le même métier pendant la même durée peuvent percevoir des pensions très différentes. Le niveau de revenu déclaré tout au long de la carrière joue un rôle déterminant, tout comme la régularité des cotisations.
Le calcul de la retraite de base
Le montant de la retraite de base repose sur trois éléments : le revenu annuel moyen, le taux de liquidation et la durée d’assurance. Pour un artisan, le revenu pris en compte correspond au revenu professionnel non salarié, souvent inférieur au chiffre d’affaires réel une fois déduites les charges.
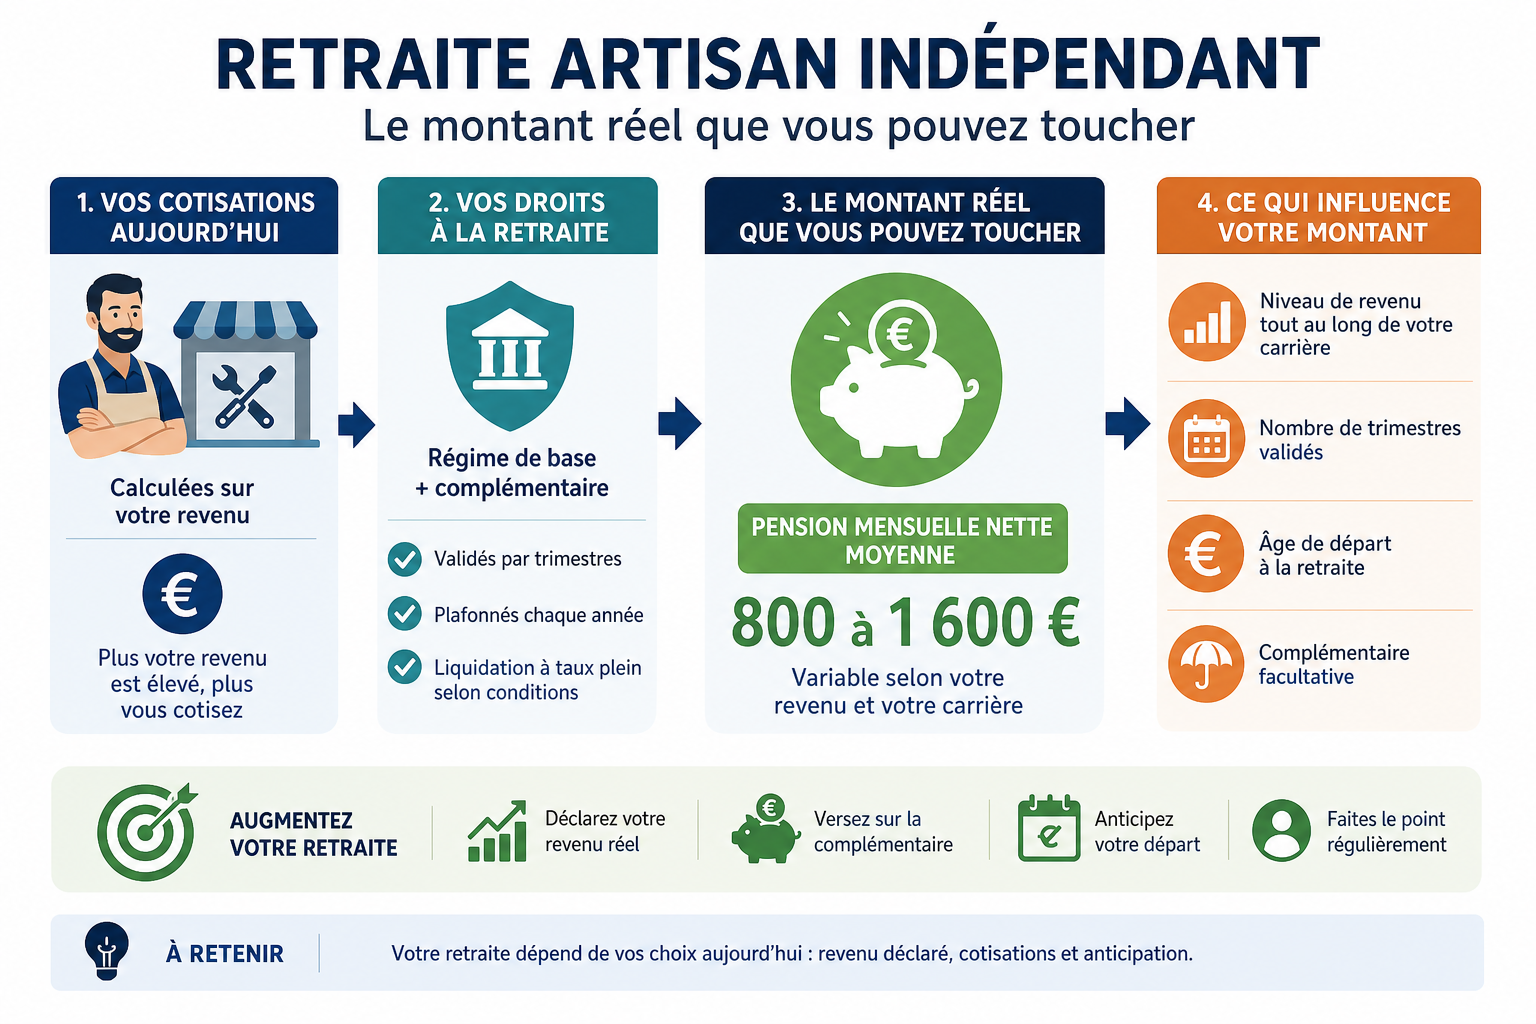
Le taux plein, fixé à 50 % du revenu annuel moyen, n’est atteint que si l’artisan a validé le nombre de trimestres requis selon son année de naissance. À défaut, une décote s’applique, réduisant significativement le montant final. Un nombre insuffisant de trimestres cotisés constitue l’une des principales causes de pensions faibles chez les artisans, notamment ceux ayant connu des périodes d’activité irrégulières ou des débuts de carrière tardifs.
Les montants moyens observés selon le profil
Les données disponibles auprès des caisses de retraite montrent des écarts importants selon la durée de carrière et le niveau de revenu déclaré pendant les années d’activité. Un artisan ayant cotisé sur de faibles revenus, pratique parfois adoptée pour réduire les charges sociales, se retrouve mécaniquement avec une pension modeste.
| Profil de carrière | Durée de cotisation | Estimation de pension mensuelle brute |
|---|---|---|
| Carrière complète, revenus moyens | 42 ans | 1 200 à 1 400 euros |
| Carrière complète, revenus modestes | 42 ans | 800 à 1 000 euros |
| Carrière incomplète | 30 à 35 ans | 600 à 900 euros |
| Carrière avec revenus élevés et réguliers | 42 ans | 1 500 à 1 800 euros |
Ces montants restent des ordres de grandeur, la situation individuelle variant selon de nombreux paramètres. Les écarts de pension entre artisans s’expliquent principalement par la stratégie de rémunération adoptée durant la vie active : certains privilégient un revenu déclaré faible pour limiter les cotisations sociales, au détriment de leurs droits futurs.
Le poids de la retraite complémentaire
La retraite complémentaire des artisans fonctionne par points, acquis chaque année en fonction des cotisations versées. Contrairement à la retraite de base plafonnée, ce système récompense directement les revenus déclarés, sans plafond aussi restrictif.
Un artisan ayant cotisé sur des revenus élevés pendant toute sa carrière peut voir sa retraite complémentaire représenter une part substantielle de sa pension totale, parfois plus de 40 %. À l’inverse, un parcours marqué par des revenus faibles ou irréguliers limite fortement l’accumulation de points, réduisant proportionnellement cette part complémentaire.
Les facteurs qui influencent le montant final
Plusieurs éléments déterminent concrètement le niveau de pension qu’un artisan percevra au moment de la liquidation de ses droits. Identifier ces facteurs permet d’anticiper et, dans certains cas, d’agir pour améliorer sa situation future.
- La régularité des cotisations : les périodes d’interruption d’activité, fréquentes chez les artisans en début de carrière ou lors de difficultés économiques, réduisent le nombre de trimestres validés
- Le niveau de revenu déclaré : optimiser sa rémunération sur le court terme peut pénaliser lourdement les droits à la retraite sur le long terme
- L’âge de départ : partir avant l’âge légal ou sans le nombre de trimestres requis entraîne une décote parfois significative
- La durée totale de carrière : les artisans ayant commencé tardivement ou changé plusieurs fois de statut professionnel accumulent souvent moins de droits
L’impact des changements de statut
De nombreux artisans ont connu des parcours professionnels mixtes, alternant statut de salarié, période de micro-entreprise et exercice en tant qu’artisan à part entière. Ces transitions, bien que fréquentes, compliquent parfois le calcul final des droits à la retraite, chaque régime ayant historiquement fonctionné selon ses propres règles.
Selon les experts en protection sociale, la fusion des régimes en 2018 a simplifié cette gestion pour les nouvelles générations d’artisans, mais les carrières antérieures conservent des spécificités qu’il convient de vérifier attentivement lors de la demande de retraite.
Comment estimer sa future pension
Anticiper le montant de sa retraite constitue une démarche essentielle pour tout artisan souhaitant ajuster sa stratégie professionnelle et financière. Plusieurs outils et démarches permettent d’obtenir une estimation fiable.
Le relevé de carrière, accessible via l’espace personnel sur le site de l’Assurance retraite, recense l’ensemble des trimestres validés et des revenus déclarés depuis le début de l’activité professionnelle. Ce document constitue la base indispensable pour toute projection sérieuse.
- Vérifier régulièrement son relevé de carrière pour détecter d’éventuelles erreurs ou périodes manquantes
- Utiliser le simulateur officiel de l’Assurance retraite pour obtenir une estimation personnalisée
- Solliciter un entretien information retraite, disponible gratuitement à partir de 45 ans
La retraite des indépendants reste structurellement plus faible que celle des salariés, en raison notamment de choix de cotisation qui privilégient souvent la trésorerie immédiate au détriment des droits futurs.
Conseil d’orientation des retraites
Cette réalité, documentée par plusieurs analyses institutionnelles, invite les artisans à considérer leur retraite non comme une conséquence automatique de leur activité, mais comme un objectif nécessitant une stratégie de cotisation réfléchie dès le début de carrière.
Les solutions pour améliorer sa future pension
Face à ces constats, plusieurs leviers existent pour renforcer le niveau de pension future. Le rachat de trimestres, bien que coûteux, permet de compenser des périodes d’interruption ou de faible activité, particulièrement utile pour les artisans ayant connu des débuts de carrière difficiles.
L’épargne retraite individuelle représente également une option complémentaire de plus en plus utilisée. Les dispositifs comme le plan d’épargne retraite (PER) permettent de constituer un capital supplémentaire, avec des avantages fiscaux non négligeables pendant la phase de cotisation.
Enfin, ajuster sa stratégie de rémunération en cours de carrière, en acceptant de déclarer des revenus plus élevés lorsque la situation financière le permet, constitue un moyen direct d’améliorer ses droits futurs. Cette décision stratégique de rémunération doit toutefois être mise en balance avec les contraintes de trésorerie propres à chaque entreprise artisanale.
Ce qu’il faut retenir avant de partir à la retraite
La retraite d’un artisan indépendant ne se résume pas à une simple formule mathématique appliquée mécaniquement. Elle résulte d’un ensemble de choix effectués tout au long de la carrière, souvent sans que leur impact futur soit pleinement mesuré au moment où ils sont pris.
Avant d’envisager un départ, il paraît essentiel de vérifier son relevé de carrière, d’estimer précisément sa pension future et, si nécessaire, d’explorer les solutions de rachat ou d’épargne complémentaire. Cette anticipation, idéalement engagée plusieurs années avant l’âge de départ envisagé, permet d’éviter les mauvaises surprises et d’ajuster sa stratégie professionnelle en conséquence.
Les artisans qui abordent cette question tôt dans leur carrière disposent généralement de marges de manœuvre plus larges pour optimiser leurs droits, qu’il s’agisse d’ajuster leur niveau de cotisation ou de compléter leur protection sociale par des dispositifs d’épargne dédiés.